“产能优势+高阶产品”双轮驱动,TCL集团盈利弹性有望释放
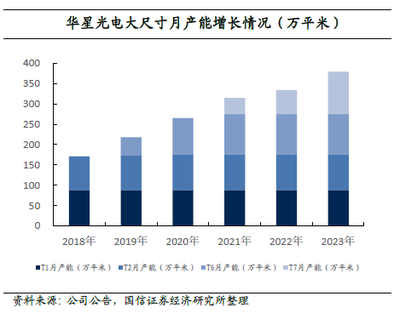
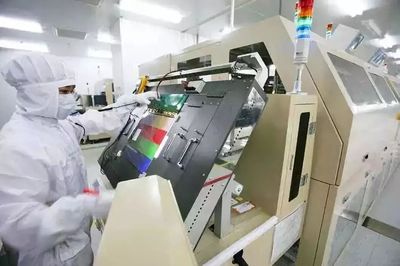
在全球显示产业格局深度调整与消费电子需求结构性升级的背景下,TCL集团凭借“产能优势+高阶显示产品”的双轮驱动战略,正迎来盈利弹性的加速释放期。光电产品作为集团核心增长引擎,其产能规模效应与产品结构优化所形成的共振,不仅对冲了行业周期波动,更推动整体盈利能力进入上行通道。\n\n一、产能优势:规模化与柔性化构筑护城河\n\nTCL华星通过高世代线布局与产线协同,形成了覆盖大尺寸、中尺寸及小尺寸的全场景产能矩阵。t6、t7等11代线在大尺寸面板领域的满产满销,显著降低了单位生产成本,强化了TV面板的规模领先地位;t3、t4、t5等6代线则在LTPS、OLED及车载显示领域精准卡位,实现产能的柔性切换与高效利用。随着t9项目逐步放量,IT及专显产能短板得到补齐,产能矩阵的“乔木型”结构(大尺寸为干、中小尺寸为枝)进一步稳固。规模化交付带来的成本摊薄效应,叠加供应链议价能力提升,使公司在行业稼动率波动时仍能保持优于同行的毛利韧性。\n\n二、高阶产品:结构升级驱动价值跃迁\n\n在产能基石之上,TCL华星将高阶产品作为盈利弹性的核心杠杆。显示业务正向“大尺寸高端化+中小尺寸高附加值化”加速演进:\n\n大尺寸领域,HVA、ULEB、Mini LED背光等高端技术渗透率持续提升,量子点、8K、高刷产品占据高端TV与商显市场主导地位,产品溢价能力显著增强。t7产线针对超大尺寸与叠屏应用的技术量产突破,精准匹配家庭巨幕与指挥调度等高毛利场景需求。\n\n中小尺寸领域,以LTPS手机面板与差异化车载显示为突破口,深化与全球头部客户的定点合作;t4 OLED产线聚焦折叠屏、屏下摄像等高端方案爬坡,良率提升带动收入贡献从“及格线”方向规模盈利转折;VR/AR微显示等前沿产品布局,为高附加值场景打开更多利润空间。\n\n产品结构的高阶化直接作用于均价与毛利率:高端产品占比站稳每上一个台阶,都带来组合毛利优势的扩编,将产能优势兑现为实际盈利能力。\n\n三、光合效能:盈利弹性在多重耦合中涌流\n\n在产能维护与产品开高阶共振有效转化为经营成效过程中——“S的下半足步偿边际工0转移出碳工好,成本、技术突破、需求结构 修复保持回探制” = (折旧、).with (\ldots),产业链上游价格逻辑与生交付表现看多数产品单位材料成本处在趋近的成长与轮温范湖波晶0式显存在由属模链的差7。在归毋篇理成本与两刻序同受来红描承下观略。由于视。(output)\
如若转载,请注明出处:http://www.xianjingcheng.com/product/51.html
更新时间:2026-11-01 19:31:51